Fase 1 · Bliv købeklar
Boligkøb for begyndere: sådan bruger du handlingsplanen
Det skal ikke føles som en eksamen, du ikke har læst op til. Du behøver ikke kende alle svarene nu. Du skal vide, hvad der betyder noget for dig, og hvad du skal undersøge videre.
Kort fortalt
Boligkøb for begyndere kan samles i tre beslutninger: Hvad skal boligen kunne? Hvad skal du undersøge, fordi du ikke let kan ændre det? Hvor går din egen økonomiske grænse? Her omsætter vi handlingsplanen fra TV 2-programmet Boligkøb for begyndere til dine egne ønsker, boligpapirer og tal. Hele forløbet fra budget til nøgler står i Boligkøb trin for trin, og skal du købe hus, har Huskøb for begyndere sin egen guide.
Del 1: Gør plads til både ønsker og økonomi
Det er let at blive forelsket i et køkken eller en udsigt. Sværere at mærke efter, om boligen også fungerer på en helt almindelig tirsdag, når madpakkerne skal smøres, toget er forsinket, og alle skal ud ad døren.
Skriv dine boligønsker i tre grupper:
| Gruppe | Spørg dig selv |
|---|---|
| Skal have | Hvad skal boligen kunne, for at hverdagen hænger sammen? |
| Godt at have | Hvad vil gøre hverdagen bedre, men kan vige for noget vigtigere? |
| Går ikke | Hvilke forhold betyder, at boligen ikke passer til jer? |
Hvis alt bliver et krav, bliver det svært at vælge. Hvis intet er fast, kan hver fremvisning ende i et nyt regnestykke. En prioriteringsliste hjælper dig med at skelne mellem det, du ønsker dig, og det, du faktisk ikke kan undvære.
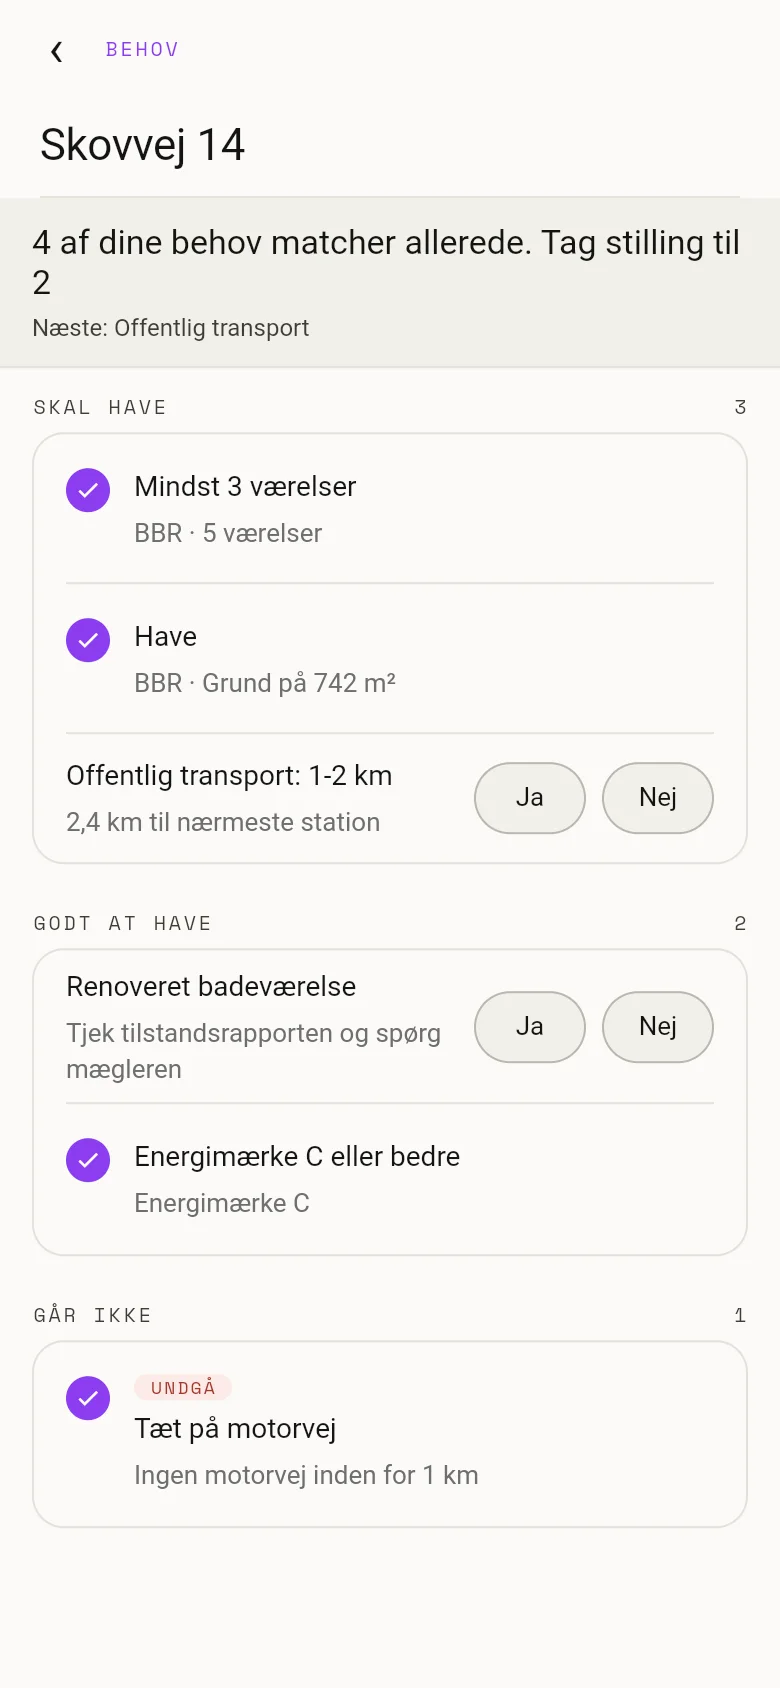
Lever boligen op til dine behov?
Sådan ser Behov-fanen ud i appen, når du har gemt en bolig. Eksempeldata.
- Du sætter dine behov én gang: skal have, godt at have og går ikke.
- Appen tjekker hver bolig, du gemmer, mod BBR og energimærket.
- Det, appen ikke kan se, svarer du selv Ja eller Nej til.
Sæt derefter ønsker og økonomi ved siden af hinanden. Rådighedsbeløbet viser, hvad der er tilbage i din økonomi, når de faste udgifter er betalt. Købsbudgettet handler om, hvad et boligkøb samlet kan løbe op i. De to tal hænger sammen, men de er ikke det samme.
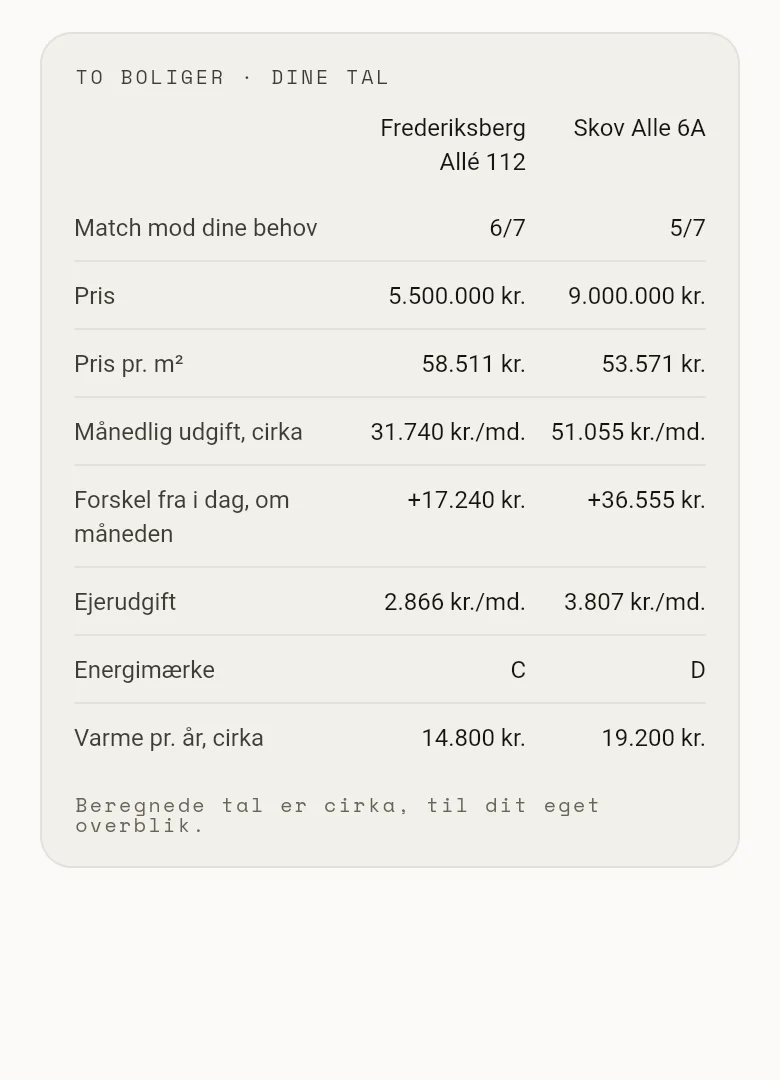
Sammenlign boligerne side om side
Når du har flere boliger i spil, står de ved siden af hinanden. Eksempeldata.
- Match mod dine behov, fx 6 af 7.
- Pris, pris pr. m² og månedlig udgift, cirka.
- Forskellen fra det, du betaler i dag.
Når du regner på din egen grænse, så tag højde for de udgifter, der følger med boligen, og den buffer, du gerne vil beholde. En højeste pris fra banken er ikke automatisk det samme som den pris, der passer til din hverdag.
Næste trin: Prøv Rådighedsberegneren og se prioriteringslisten til boligkøb.
Del 2: Læs det, du ikke let kan ændre
Du kan ofte skifte køkken, gulve og vægge. Du kan ikke flytte boligen. Og husets tag, fundament og ydervægge kan gemme på forhold, der er dyrere eller mere besværlige at ændre end en farve på væggen.
Når du læser dokumenterne, så begynd med at forstå, hvad rapporten faktisk siger om den konkrete bolig. Kig på beskrivelsen af skaden, hvor den sidder, og om der står, at forholdet bør undersøges nærmere. En skadebeskrivelse fortæller ikke, hvad reparationen kommer til at koste. Det kræver en konkret vurdering af arbejdet og boligen.[1]
Tilstandsrapportens symboler i dag
I nye tilstandsrapporter blev de gamle K-karakterer erstattet af symboler fra 1. oktober 2020. Grå står for mindre alvorlige skader, gul for alvorlige skader, rød for kritiske skader, og et spørgsmålstegn markerer mulige skader, der bør undersøges nærmere. Symbolerne beskriver alvor og mulig betydning for bygningen, ikke prisen på en reparation.[1] [2]
Hvis du finder K1, K2, K3 eller UN i en ældre rapport, er det det gamle system. UN betød, at et forhold burde undersøges nærmere. I nye rapporter bruges et spørgsmålstegn til mulige skader. Det er altså ikke de aktuelle betegnelser, du skal lede efter i en ny rapport.
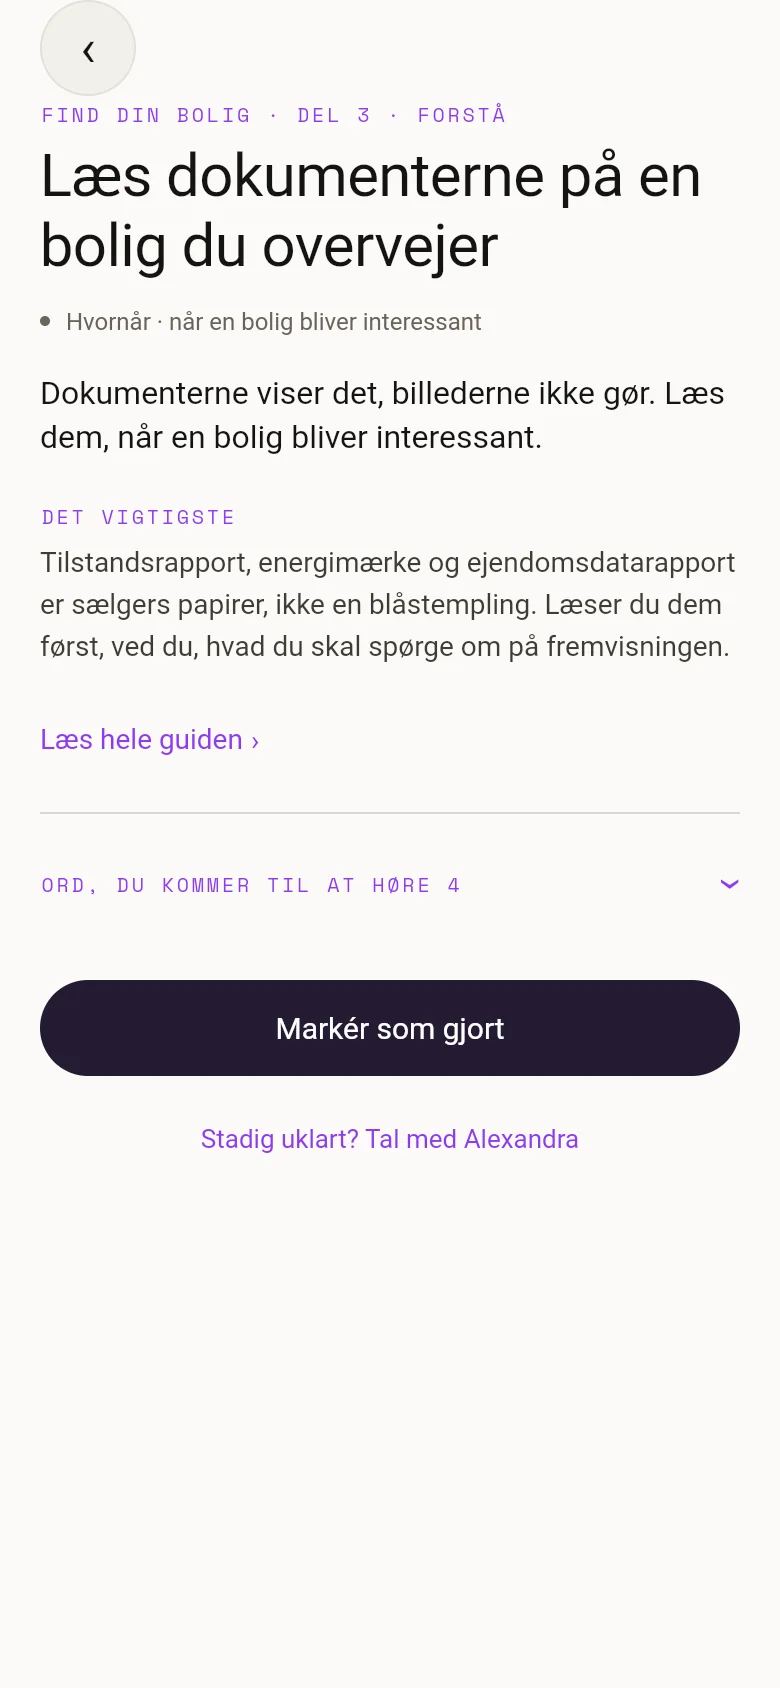
Læs dokumenterne før fremvisningen
Trinnet i appen samler tilstandsrapport, energimærke og ejendomsdatarapport.
- Trinnet viser, hvilke papirer du skal læse, og hvornår.
- Ord, du kommer til at høre, er forklaret undervejs.
- Er noget stadig uklart, kan du booke en samtale med Alexandra.
En tilstandsrapport er et overblik, ikke en pris på det arbejde, der eventuelt skal laves. Hvis et vigtigt forhold er uklart, kan en byggesagkyndig hjælpe med at undersøge det nærmere. Se også guiden til tilstandsrapporten og hvad en byggesagkyndig gennemgang kan omfatte.
Del 3: Kend din grænse, før du byder
Et bud handler ikke kun om tallet på købsaftalen. Overtagelsesdag, hvad der følger med boligen, og eventuelle forbehold kan også have betydning for handlen. Aftal derfor jeres egen grænse, før I står i stuen og allerede kan se, hvor sofaen skal stå.
Start med jeres økonomi: indkomst, gæld, faste udgifter, forventede boligudgifter og den buffer, I vil beholde. Gældsfaktoren er ét af de tal, banken kan se på. Den fortæller ikke alene, om en bestemt bolig passer til jeres hverdag.
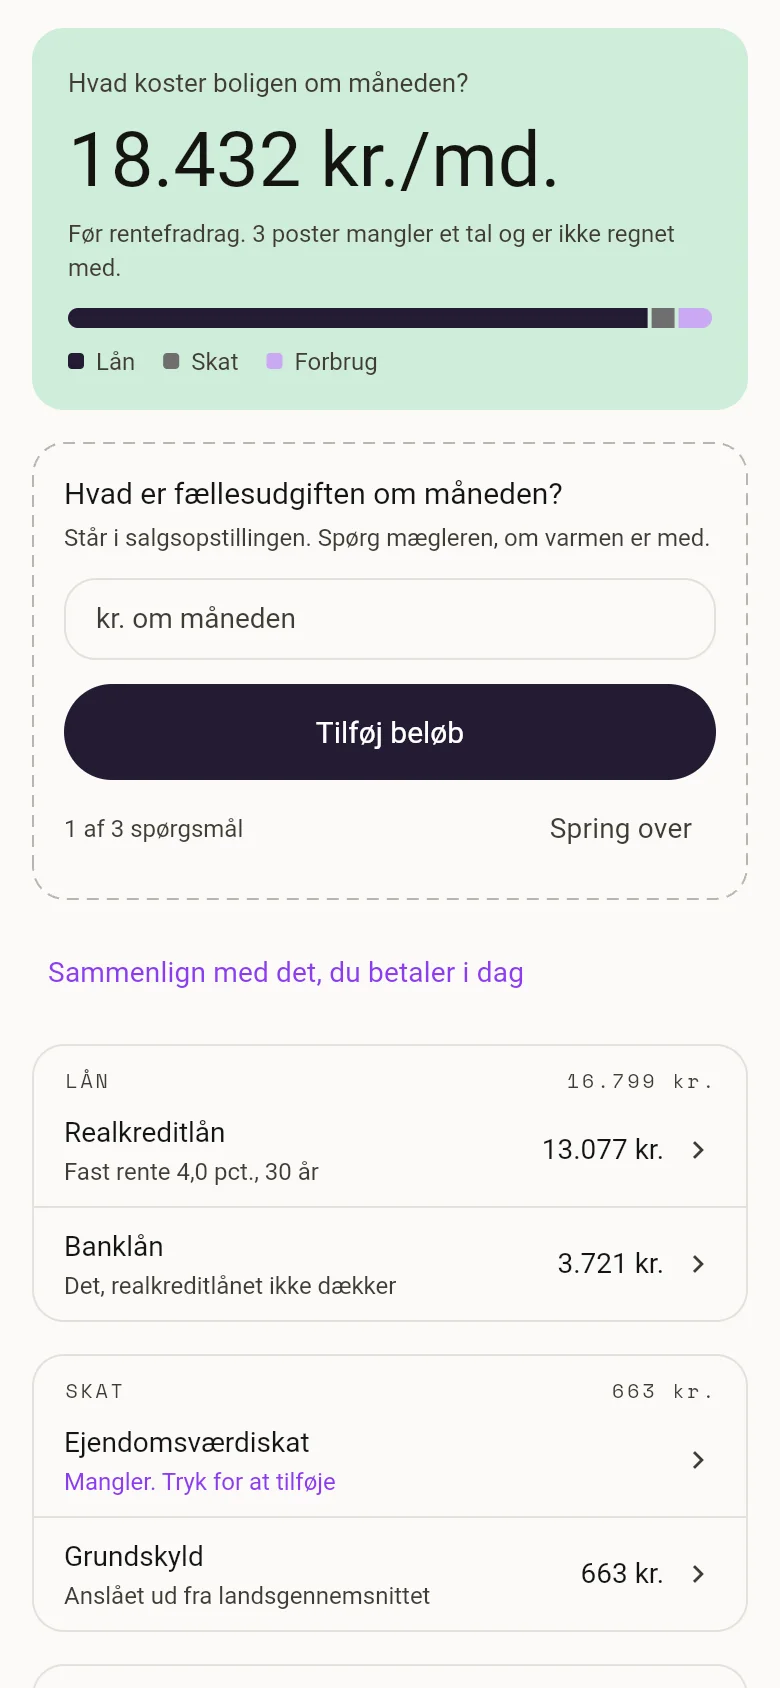
Hvad koster boligen om måneden?
Økonomi-fanen regner den månedlige udgift ud for den bolig, du kigger på. Eksempeldata.
- Lån, skat og forbrug lagt sammen til ét tal om måneden.
- Appen spørger efter de tal, der mangler, fx fællesudgiften.
- Sammenlign med det, du betaler for at bo i dag.
Et fiktivt eksempel: I har sat jeres egen højeste købspris til 3.400.000 kr. Boligen står til 3.600.000 kr. Forskellen er 200.000 kr. Regnestykket fortæller ikke, hvad boligen er værd, eller hvad banken vil finansiere. Det gør jeres egen grænse synlig, før stemningen ved fremvisningen blander sig.
Da vi selv købte hus, tog jeg forbeholdene ud af aftalen, fordi jeg var bange for at miste huset. Jeg fortæller det ikke som en opskrift på, hvad du skal gøre. Jeg tænker på det som en påmindelse om, hvor meget følelser kan fylde, når man allerede er begyndt at forestille sig sit liv i boligen.
Læs købsaftalen og få den konkrete formulering af eventuelle forbehold forklaret, før du skriver under. Rådgiverforbehold og bankforbehold følger deres ordlyd. De er ikke det samme som den lovbestemte fortrydelsesret.
Ved en almindelig bolighandel har køberen som udgangspunkt seks hverdage til at give sælger skriftlig besked om, at køberen træder tilbage. Beskeden skal være kommet frem inden fristen. Det kræver normalt også betaling af 1 pct. af købesummen, med de undtagelser der står i loven. Fortrydelsesretten er altså ikke en gratis periode til at undersøge boligen.[3]
Næste trin: Læs om budrunder og forhandling ved boligkøb og få overblik over rådgiver- og bankforbehold.
Kilder
Ofte stillede spørgsmål
Hvad er handlingsplanen fra TV 2-programmet?
Den kan bruges som tre spørgsmål: Hvad skal boligen kunne, hvad skal du undersøge grundigt, og hvor går din grænse, før du byder? Guiden viser, hvordan du kan arbejde med spørgsmålene i praksis.
Bruger nye tilstandsrapporter stadig K1, K2, K3 og UN?
Nej. De betegnelser hører til det tidligere system. Nye rapporter bruger grå, gul, rød og spørgsmålstegn. Du kan stadig møde de gamle betegnelser i ældre rapporter.[1]
Hvordan finder jeg min egen grænse for et boligkøb?
Tag udgangspunkt i din økonomi og de udgifter, der følger med boligen. Beslut også, hvilken buffer du gerne vil beholde. Banken vurderer finansieringen, mens din egen grænse handler om, hvad der passer til din økonomi og hverdag.
Er fortrydelsesretten det samme som et rådgiverforbehold?
Nej. De har forskellige vilkår og frister. Fortrydelsesretten følger loven. Rådgiverforbeholdet følger ordlyden i købsaftalen. Få fristerne forklaret i din konkrete handel.[3]
Var guiden nyttig?
Eksperten bag guiden
Alexandra Haslebo · stifter af BoligKlar
Har hjulpet 1.000+ boligkøbere, før hun stiftede BoligKlar.
Fortsæt læsningen
Er du i tvivl om dit næste trin?
20 minutter online med Alexandra, gratis. Sparring og overblik, ikke finansiel rådgivning.